- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
经过多年的保险意识养成,用户对于保险的需求逐渐从被动接受转向主动选择。在经历了一轮互联网化后改造后,保险的线上销售也越来越呈现出电商化的特质。正如各大主流电商平台虽均能满足基础购物需求,但「买数码3C上京东」、「买日用百货上淘宝」这样的用户固有认知和路径依赖,依然在左右消费者的选择和企业的资源投入。
自营保险APP作为各大头部险企产品和服务的核心载体,如同传统电商平台,在长期发展中积累了差异化的产品优势与用户群体,形成了各自的核心定位。对企业而言,清晰的定位可能在一定程度上限制用户认知边界,影响业务拓展;但对用户而言,定位明确的 APP 能帮助其从功能庞杂的服务中,快速找到贴合生活场景的产品,尤其能让高龄、患病等特殊群体的需求得到更精准的满足,未必是件坏事。
基于市场公开数据、用户调研及平台服务信息,本文从 “产品 + 服务 + 运营” 维度,解读头部险企 APP 的定位差异,为用户选择适配平台提供参考。
平台定位各有侧重:「高频场景+普惠需求」是用户最优解
中国人保APP作为中国人保集团的官方自营全域生态协同平台,以「车生活」高频场景为核心带动保险服务,聚焦20-39岁新中产、职场新锐、新市民及有车一族的核心诉求。从服务落地来看,其优势在于「场景化」与「普惠性」的结合。对有车一族而言,整合了加油、救援、洗车等用车全流程服务,无需切换多个APP,就能一站式处理车险续保、理赔与日常用车需求,解决了车主「多平台操作」的痛点;
对新市民群体,设立的普惠保险专区针对性推出「安居保」等专属产品,填补了这类人群的保障空白;运营层面也贴合年轻人习惯——结合618、双11等大促节点做产品运营,符合年轻用户「趁节点选品」的消费偏好,让保险选择更贴近日常购物场景。
太平洋保险APP则聚焦垂直健康服务,以深度健康管理建立专业壁垒。推出的「蓝医保」系列健康险,深度绑定专业健康服务和养老社区资格,通过1V1专属顾问服务高净值客户,更贴合中年群体与高净值家庭的深度健康管理需求。平安金管家APP依托平安集团综合金融优势,提供一站式家庭金融(银行、证券、基金等)、保险及生活服务。金管家APP作为入口级APP,与好车主、好医生等应用无缝联动,形成车生活、大健康的细分场景服务闭环。在全民健身、人人刷步数的时代,也依托科技能力将运动步数与APP内福利绑定,引起大众用户的积极参与。
从行业发展逻辑来看,这类定位差异的形成,源于两大核心因素:一方面,用户需求已从 “单一保障” 转向 “场景化服务”,对车、健康、金融的需求优先级分化显著;另一方面,险企基于自身资源优势(如中国人保的车险基础、太平洋保险的健康服务积累、平安的综合金融牌照)聚焦细分领域,通过倾斜资源加固 “保障 + 服务” 闭环,突破保险 APP “低频使用” 困境。不同平台的服务逻辑,本质是对不同用户群体需求的精准响应。
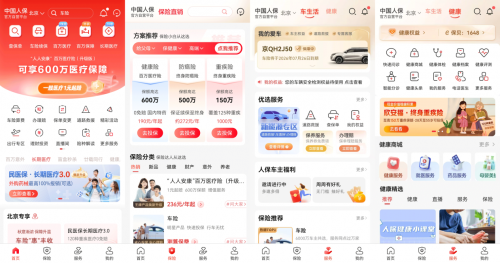
图片来源:中国人保APP截图
选对APP的关键:匹配自身核心需求和服务偏好
对消费者而言,选择保险APP的核心在于“精准适配”,可从三个维度判断:
首先看核心需求匹配度。若核心需求是深度健康管理与高端养老规划,太平洋保险APP的专属健康服务、养老社区资源更适配;若需要整合保险、银行、证券的一站式综合金融服务,平安金管家APP的账户互通、业务效率优势更明显;若为年轻人、新市民,或日常依赖车辆出行的有车一族,中国人保APP的“车生活生态+普惠产品+年轻化运营”定位,与这类群体的需求匹配度更高。
其次看服务调性契合度。若关注多元化运营与创新产品,注重用户活跃度的平台(如中国人保APP的大促节点活动)可能更符合期待;若偏好“1V1专属顾问+线下深度咨询” 的服务模式,太平洋保险APP的私域运营体系或更让人安心;若倾向高效的跨场景服务联动,平安金管家APP的多应用协同能力更具吸引力。
最后看长期保障可靠性。保险服务具有长期性,选择平台本质是选择 “长期信任”:投保前可重点关注APP的公开理赔数据(如平均理赔时效)、用户口碑,以及险企的综合实力——平台服务的稳定性、理赔流程的便捷性,直接影响长期保障体验。
从行业趋势来看,保险APP的“人群适配”已成为差异化竞争的核心——没有绝对最优的平台,只有最贴合个人需求的选择。用户可结合自身需求优先级,通过试用平台核心功能、查询公开服务数据等方式进一步验证适配度,让保险服务真正融入日常、贴合长期需求。
编辑:杨丽