- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
消费日报网讯(记者 刘锦桃)近日,存储芯片供应商芯天下技术股份有限公司(简称“芯天下”)更新招股文件,二次向港交所主板递交上市申请,广发证券与中信证券担任联席保荐人。这是公司2023年A股IPO折戟、2026年1月首次递表失效后第三次冲击资本市场。
最新招股书显示,2026年前三个月,芯天下实现营业收入2.24亿元,同比增长77.4%;净利润7588.9万元,同比暴增2856.7%,单季利润已经超过2025年全年。
当前港股硬科技赛道热度持续走高,AI存储更是贯穿全年的市场主线,代码型闪存国产替代标的备受资金追捧。芯天下“单季净利暴涨”的成绩单亮眼,但背后也存在产品结构失衡、供应链高度集中、现金流倒挂、历史信披瑕疵等多重风险。
周期红利催生业绩暴涨
芯天下成立于2014年,是国内专注代码型闪存芯片研发、设计、销售的无晶圆厂企业,核心产品覆盖NOR Flash、SLC NAND Flash及MCP存储芯片,产品广泛应用于消费电子、物联网、工业医疗、AI终端等场景。
按2025年来自代码型闪存芯片的收入计算,芯天下在全球所有无晶圆厂公司中排名第五,成为行业黑马企业。
此前2022年4月,芯天下曾递交创业板招股书,并在当年11月18日顺利通过上市委审议。然而,过会后的芯天下却在2023年12月主动撤回了IPO申请,终止A股上市进程。
据了解,本次撤回的核心诱因是公司业绩预测与实际经营数据严重偏离。芯天下2022年实际实现营收7.48亿元,归母净利润仅7572.44万元,扣非净利润5167.14万元,各项核心指标均远低于此前在回复监管问询时披露的预告下限。
2024年1月,深交所向芯天下出具书面监管函,明确指出公司创业板招股书(上会稿)披露的2022年度业绩预测数据,与全年实际业绩存在巨大差异,信息披露未能满足真实、准确、完整要求,违反创业板发行上市审核规则,深交所对公司采取书面警示的自律监管措施。
当时,芯天下对2022年公司业绩不及预期的解释是,主要是受到了市场供需关系变化影响,并表示公司未来业绩下滑风险可控,大幅下滑风险较小。
不过,从2023至2025年财报数据来看,近年来公司经营业绩波动较大:三年营收分别为6.63亿元、4.42亿元、5.19亿元;前两年连续亏损,分别为-1402.6万元、-3713.6万元,直至2025年才实现扭亏,录得净利润2721.6万元。
另外,报告期内毛利率维持低位,依次为15.5%、14.0%、22.8%,行业下行周期下盈利空间持续被压缩。
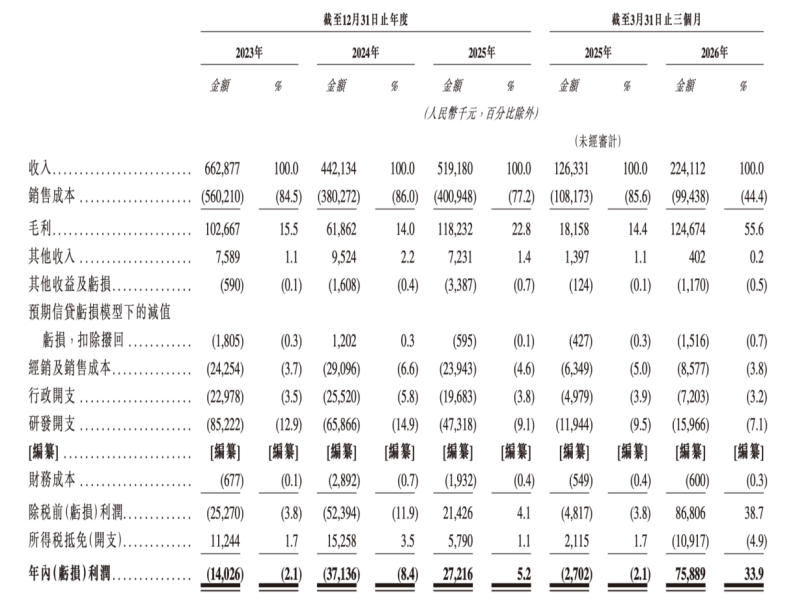
进入2026年一季度,芯天下财务数据迎来明显回暖。当期公司实现营收2.24亿元,同比增幅为77.4%;净利润达到7588.9万元,较上年同期增幅接近29倍;毛利率直接从2025年同期的14.4%骤升至55.6%。
招股书将本轮业绩大幅改善归因于行业供需错配带来的库存收益。据悉,存储芯片具备极强周期性特征,2023年行业处于深度下行周期,全球终端需求疲软、晶圆产能过剩,存储产品价格持续探底。
芯天下趁着低谷期逆势大规模备货,当期采购量同比提升45.5%,锁定大量低成本NAND、NOR晶圆库存。2026年初,代码型闪存需求爆发,市场出现结构性缺货,存储产品价格持续上行。芯天下前期囤积的低价库存集中释放,低成本原材料与市场高位售价形成巨大价差,直接推高单季盈利水平。
但市场机构普遍指出,本轮高毛利属于典型周期套利收益,不具备长期可持续性。其一,低价库存属于一次性资产,随着现有备货逐步消耗,后续采购晶圆价格已处于上行通道,未来产品毛利率将自然回落;其二,存储行业周期波动具备强不可控性,若未来原厂重新放开通用晶圆产能、AI终端需求不及预期,产品价格快速回落,公司盈利水平将面临大幅回撤风险。
上下游集中度双高,经营性现金持续流出
从行业赛道来看,代码型闪存需求持续放量,国产替代具备明确市场空间。芯天下试图依托本轮存储周期上行带来的短期利润,转向“存储+AI”高端赛道。
记者梳理产品营收结构发现,当前该公司业绩增长的核心利润增量来自中低端消费级SLC NAND产品,并非AI高附加值品类。
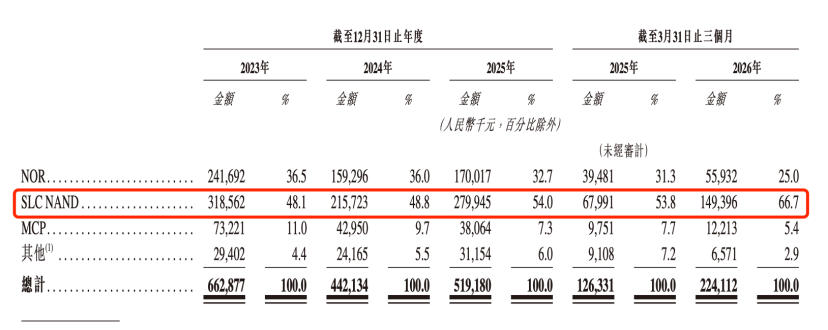
数据显示,2023年至2025年,SLC NAND 收入占比从48.1%攀升至54.0%,2026年一季度进一步提升至66.7%,成为绝对收入支柱;而NOR收入占比持续萎缩,从36.5%降至25.0%;MCP复合存储产品占比从11.0%下滑至5.4%。公司营收依赖单一产品线的趋势持续加剧。
产品线过度集中意味着公司经营业绩深度绑定SLC NAND细分市场行情,一旦该品类供需格局反转、竞品降价抢占市场,公司缺乏其他高毛利产品对冲业绩波动,抗周期能力显著偏弱。
除业绩增长可持续性外,芯天下上下游客户、供应商高度集中的问题,成为本次IPO最受市场关注点。
据悉,芯天下的供应商主要包括晶圆代工厂、封装及测试服务供应商、及原材料供应商。2023年至2025年,芯天下前五大供应商采购占比分别为75.4%、82.1%、81.6%,2026年一季度进一步攀升至86.8%;其中第一大供应商采购占比从2023年的27.3%上升至一季度的51.9%,公司过半采购资金流向同一家企业,对单一上游厂商形成强依赖。
招股书解释称,国内具备稳定量产能力的NAND晶圆合格供应商数量有限,客观造成采购集中。但高度绑定单一供应商,意味着上游厂商产能调整、晶圆定价、合作协议变动,都将直接冲击芯天下生产备货节奏、产品成本与交付能力。
此外,公司的客户端集中度同样呈现反弹态势。2023至2025年,公司前五大客户收入占比从46.8%小幅回落至39.7%,客户结构有所分散;但2026年一季度该比例快速反弹至52.8%,最大单一客户收入占比从2023年的10.4%持续抬升至2026年一季度的21.3%,即单一大客户贡献超过五分之一营收。
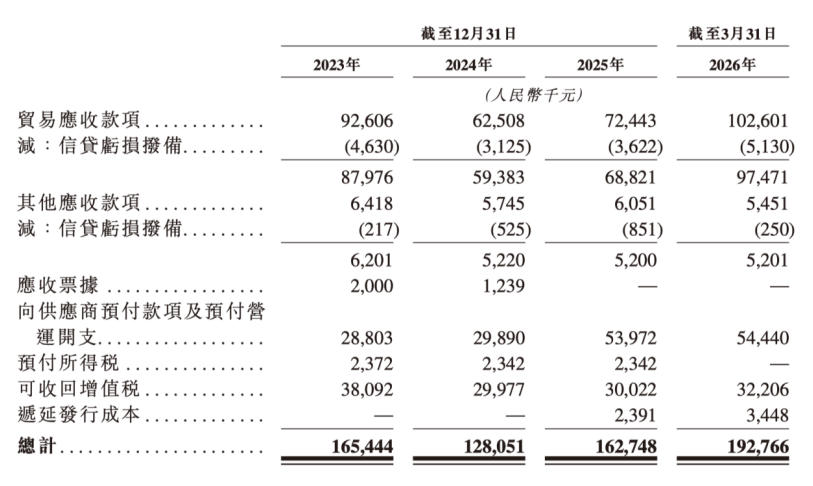
有行业人士指出,ODM大厂账期较长,华勤、闻泰等ODM企业普遍账期超过120天,叠加下游客户集中,容易引发现金流危机。从应收账款指标来看,2023年末至2026年一季度末,公司贸易应收款项分别为9260万元、6250万元、7244万元、1.03亿元,应收规模持续扩大;报告期内应收账款周转天数分别为39天、61天、45天、57天。
财务数据显示,芯天下2026年一季度,公司经营活动所得现金流净额为-4542.6万元,出现明显净流出。公司出现了“销售规模大、应收账款多、经营现金流为负”的尴尬局面。
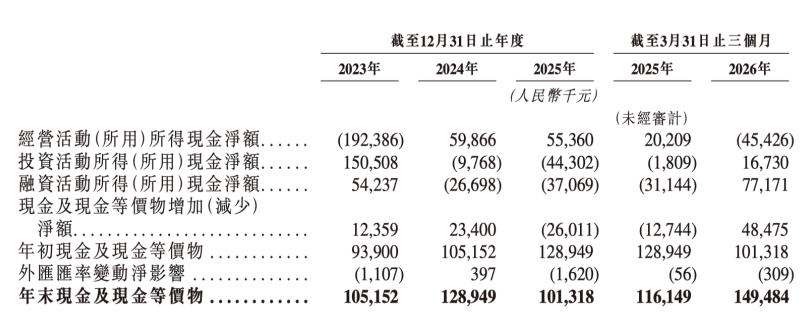
芯天下在招股书中提示,公司未来仍可能长期出现经营活动现金流净流出,如果无法通过自身回款、外部融资补足营运资金,将难以维持晶圆备货、支付供应商货款、完成资本支出,直接对业务经营、财务状况产生重大不利影响。
分红引争议,募资为四大核心用途
本报记者注意到,IPO申报之前,芯天下完成多轮Pre-IPO融资,引入江西未来产业、天水华天、深圳泰科源、深圳芯港通、启重顶源、趣合新芯、渠成隐峰等多家机构股东,投后估值锚定16.5亿元。
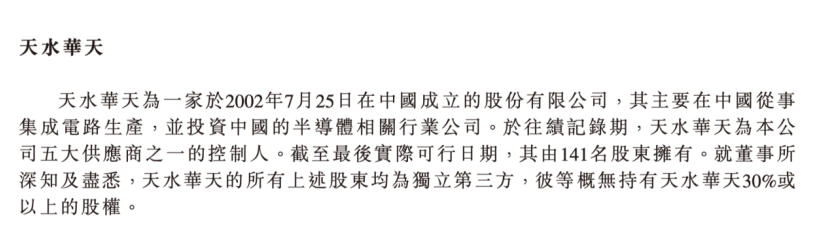
值得一提的是,其中,核心供应商天水华天于2025年9月入股成为公司股东,形成“供应商兼股东”的双重身份。这引发市场对于其采购定价公允性、关联交易独立性的讨论。
在股东分红方面,芯天下亏损期大额分红的操作,成为本次港股IPO的一大争议点。招股书披露,2024年在公司营收下滑、亏损扩大至3713.6万元的背景下,芯天下依然向股东派发股息3090万元;2025年扭亏盈利后,再度分红2060万元。两年累计分红超5000万元。
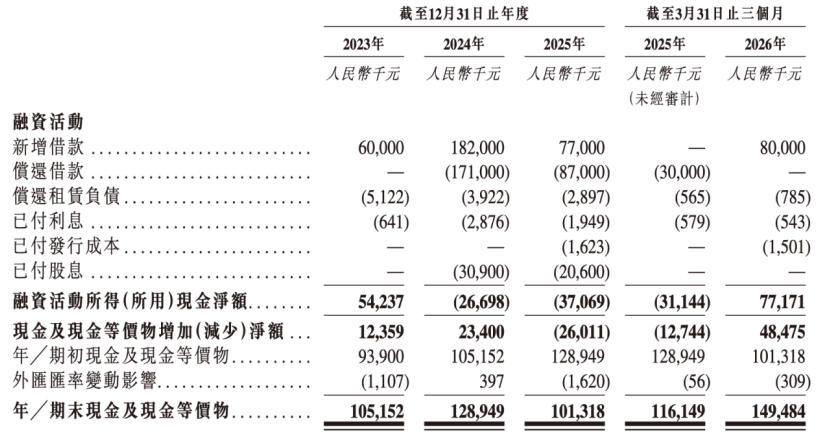
招股书显示,本次港交所IPO募资用途中,芯天下将“补充营运资金”列为四大核心用途之一,用于覆盖晶圆备货、应收账款占用带来的资金缺口。
一边在现金流紧张、持续亏损阶段大额向股东分红,一边又上市募资补充流动资金,这一矛盾安排,让投资者不禁质疑该公司资金规划合理性。
此外,本次IPO芯天下锚定AI存储、国产替代两大行业主线,募资拟用于核心研发投入、运营能力升级、产业链并购整合等用途,试图借助资本完成业务升级与赛道转型。
但目前芯天下的转型之路还是面临较大挑战:一方面,海外巨头长期占据高端NOR市场,技术壁垒、客户认证周期长,芯天下高端AI存储产品放量仍需漫长周期;另一方面,国内头部存储设计企业已完成多轮技术迭代,市场竞争持续白热化,中小存储厂商突围难度显著提升。
对于资本市场而言,芯天下能否顺利登陆港交所,核心不在于短期周期带来的暴利,而在于能否证明自身盈利模式具备可持续性。在全球存储产业供需格局深度重构的时代,芯天下想要摆脱“周期套利者”标签,真正成长为国内代码型闪存赛道核心企业,仍需要在技术研发、客户结构、供应链管控、资金管理等层面完成系统性突破。
就公司IPO事项以及最新经营情况等,记者向芯天下发去采访提纲,截至发稿尚未收到回复。
编辑:卢岳