- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
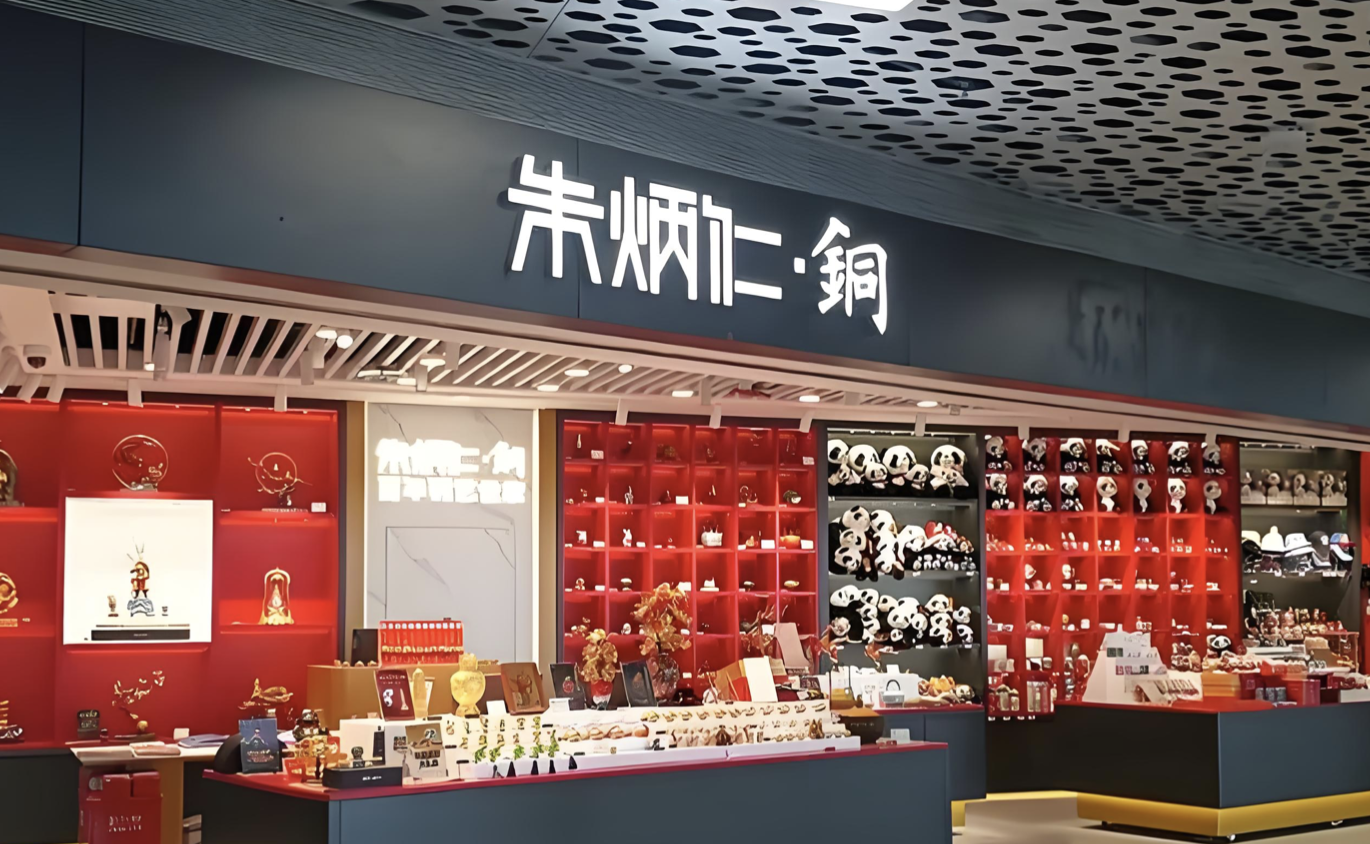
消费日报讯(记者 刘锦桃)靠铜工艺品,朱炳仁铜的营收规模达到10亿元。
最近,杭州朱炳仁铜艺股份有限公司(以下简称“朱炳仁铜”)IPO申请获得北交所受理,保荐机构为浙商证券。
作为一家承载百年铜雕技艺、以“非遗国潮”为标签的文化企业,朱炳仁铜于2025年10月登陆新三板,不到一年即向北交所发起冲刺。若成功上市,A股将迎来首家以非遗铜艺为主业的上市公司,有望成为“非遗国潮第一股”。本次IPO,朱炳仁铜拟募资5.8亿元。募集资金将主要用于扩产项目、研发投入等。
营收达到10亿元
朱炳仁铜成立于2011年,创始人、董事长朱军岷秉承其父、中国工艺美术大师朱炳仁的铜雕技艺,创立了“朱炳仁·铜”品牌。
招股书显示:朱军岷的父亲、公司顾问朱炳仁是铜雕领域的国家级工艺美术大师、国家级非遗铜雕技艺传承人、北京故宫博物院文创顾问、中国艺术研究院研究员、西泠印社社员。父子二人同为国家级非遗铜雕技艺代表性传承人,“一门双国遗”的称号由此而来。
招股书称:朱炳仁铜从事铜工艺产品的研发、生产与销售,主要产品包括铜工艺品及铜装饰产品,收入也主要来源于铜工艺品和铜装饰板块。在铜工艺品领域,公司布局了“国鹿”“八骏奔腾”等铜类文创摆件,“六合同春茶礼套装”“千里江山壶”等铜类文创产品。
财务数据方面,2023年至2025年(以下简称:报告期内),朱炳仁铜分别实现营收4.85亿元、6.20亿元和10.09亿元,年均复合增长率高达44.32%,2025年营收同比增长62.81%,同期公司归母净利润分别为5686万、6297万、8981.90万元。
进入2026年,朱炳仁铜的增长势头进一步加速,第一季度实现营收3.79亿元,同比增长92.17%;净利润7182.08万元,同比增长168.44%。
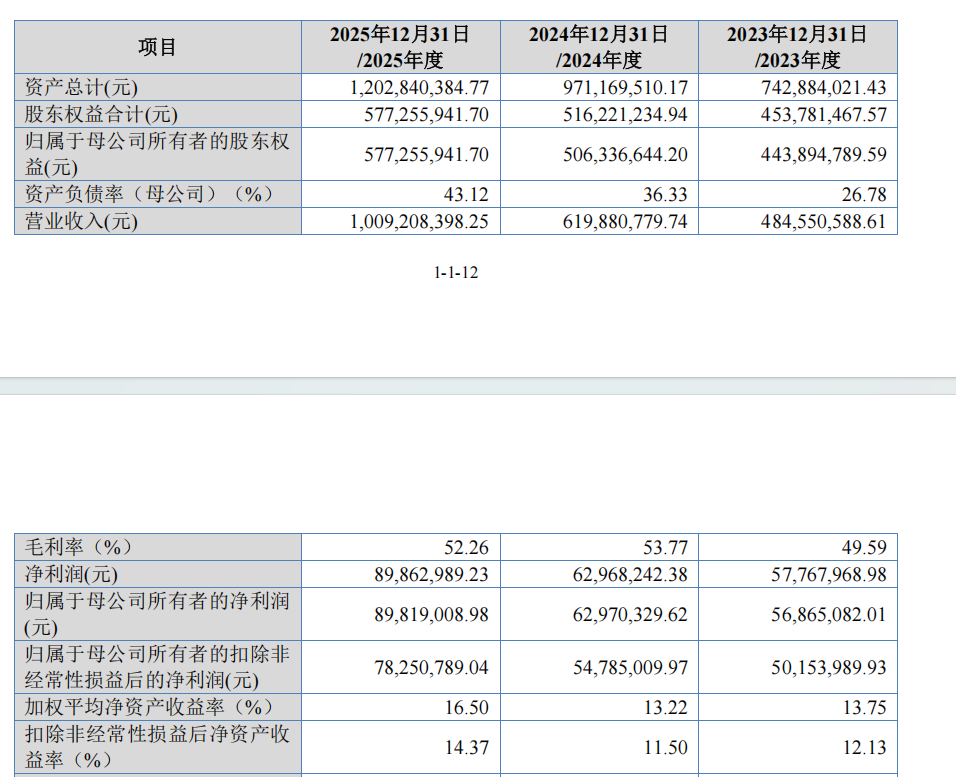
在盈利能力方面,报告期内公司的毛利率分别为49.59%、53.77%和52.26%。其中,2025年核心的铜工艺品业务毛利率高达59.19%。在消费行业普遍承压的背景下,这一毛利率水平显著高于同赛道企业。
招股书主要列举了铜师傅等同行可比公司,对比来看,2025年铜师傅毛利率约33.7%,金螳螂约12.67%,亚厦股份约15.61%。朱炳仁铜表示,公司毛利率较高主要系生产工艺和产品设计能力、产品品类、品牌溢价等方面的差异所致。
目前,朱炳仁铜的产品覆盖从高端到平价的全价位带。线上最贵产品约15万元,但也有价格亲民的入门级产品,如“一锭发财”黄铜元宝摆件仅39元,融入麻将元素的“转大运”摆件128元。
在渠道方面,截至2025年末,公司拥有自有门店78家,主要分布于杭州、北京、上海等全国主要城市的核心商圈。到2026年一季度,品牌门店已突破200家。
报告期内,公司销售费用由2024年的1.69亿元增长至2.97亿元,同比增长75.4%,主要系品牌推广、渠道布局投入增加所致。
在IP联名方面,公司已与国家博物馆、三星堆、殷墟及各地省级博物馆开展合作,将文化IP转化为具体产品。
行业“双寡头”格局,拟募资5.8亿扩产
据弗若斯特沙利文报告,2024年中国铜质文创工艺品市场规模仅约15.8亿元,赛道规模有限。在这个细分市场中,朱炳仁铜与铜师傅形成了“双寡头”格局,两家合计占据约66.8%的市场份额。
铜师傅已于2026年3月登陆港交所,两家头部企业形成了“一港一北”的资本化布局。
对比来看,同为铜工艺品第一梯队企业的铜师傅(HK0664),2023年至2025年实现营收分别为5.06亿元、5.71亿元、6.17亿元,同期年内利润分别为0.44亿元、0.79亿元、0.48亿元,略低于朱炳仁铜的体量。
在研发方面,报告期内公司研发费用率分别为3.49%、3.23%和2.24%,低于同期铜师傅的5.66%、4.94%、5.7%。在营收规模扩大的同时研发投入占比走低,或将对公司长期技术壁垒的维持构成考验。
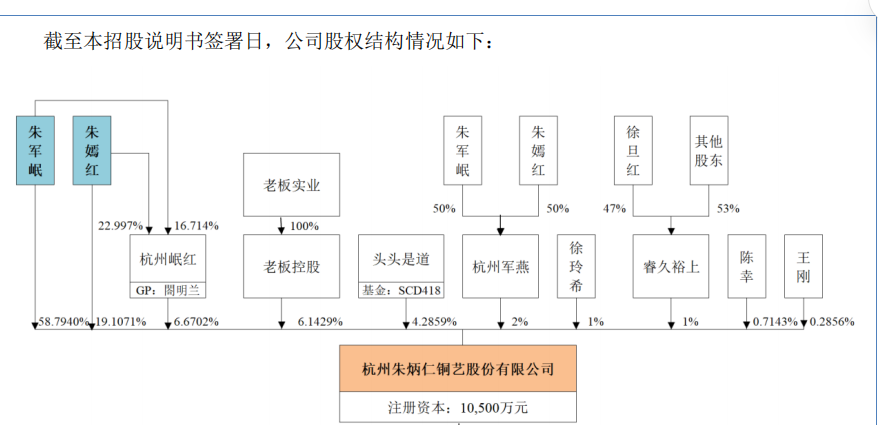
在股权结构方面,朱炳仁铜是典型的家族控股型企业。董事长朱军岷直接持有公司58.79%的股份,间接持有2.12%;其妹朱嫣红直接持股19.11%,间接持股2.53%,兄妹二人合计控制公司82.55%的股权。
在前十大股东中,老板控股持有6.14%的股份,老板控股由杭州老板实业集团持有100%股份,后者也是A股上市公司老板电器的控股股东。此外,知名私募投资基金“头头是道”持有公司4.29%的股份。
值得一提的是,公司的名称、品牌名称均直接取自朱炳仁之名,朱炳仁也是品牌核心灵魂人物,但并未直接持有上市公司股份,仅以外部顾问身份参与产品设计与品牌背书。
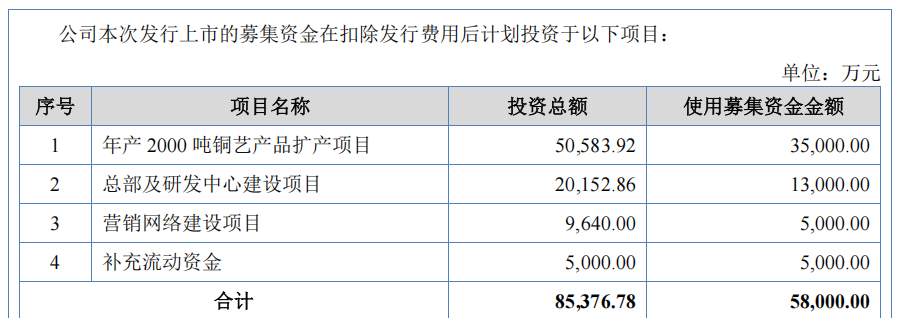
本次IPO,朱炳仁铜拟募集资金5.8亿元,募投项目总计8.5亿元。资金用途包括:年产2000吨铜艺产品扩产项目约3.5亿元,总部及研发中心建设项目1.3亿元,营销网络建设项目5000万元,补充流动资金5000万元。
编辑:卢岳