- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
9月18日,中国人民银行副行长陆磊在中国—东盟金融合作与发展论坛上围绕“深化中国与东盟金融领域人工智能合作”这一主题进行了讲话。
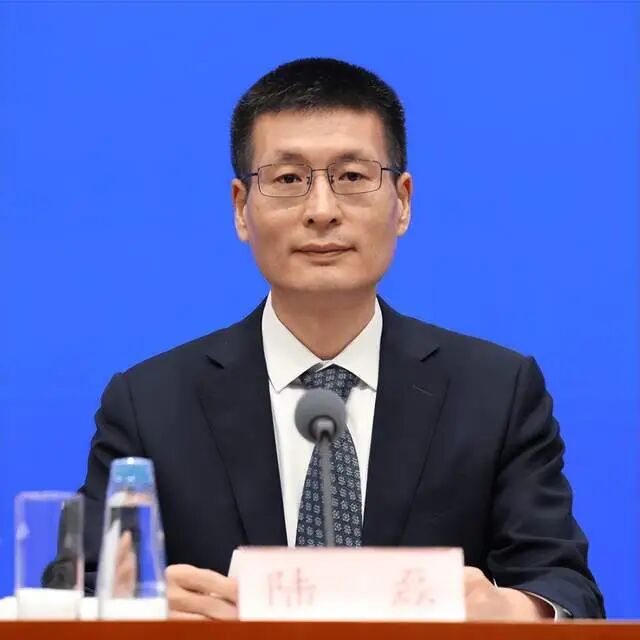
回顾技术史、经济史,历次科技革命都会引发经济社会变革,也深刻影响了金融业的发展与演进。陆磊表示,当前,人工智能正持续重塑金融机构业务逻辑和金融市场运行逻辑,“双刃剑”效应日益显现,需要各方携手加强合作和能力共享,引导人工智能沿着正确轨道发展。
陆磊表示,立足中国实际,中国人民银行通过规划引领、试点带动、标准规范等方式,引导金融机构负责任地使用人工智能,形成一套“先外围后核心、先辅助后协同、先对内后对外”的应用范式。同时,通过建设新一代数字人民币基础设施,为人工智能、智能合约等技术的融合应用提供了货币基础与系统支撑。这些实践在防风险、强监管、促高质量发展方面发挥了重要作用,也可以为中国与东盟开展经验互鉴提供支持。
当前,以大模型、智能体为代表的新一代人工智能技术,既是赋能金融服务的重要工具,也带来了算法黑箱、模型幻觉等新型风险。“特别是,人工智能可学习研判人类行为的底层逻辑,但人类难以穿透人工智能的内部决策过程,这种人与人工智能之间的‘不对称理解’,可能给金融行业带来深层次挑战,也凸显了安全治理的重要性。”陆磊表示。
陆磊进一步表示,在中国实践中,我们始终坚持统筹发展与安全,引导金融机构稳妥有序推进人工智能应用,既充分激活其在海量数据处理、复杂模式识别、多模态内容生成方面的潜能,也充分发挥人在价值判断、伦理决策、创新创造等方面的核心优势,努力实现人工智能金融应用安全、可靠、可控。
“我们愿与东盟国家加强合作,共同研判人工智能技术衍生的新型金融风险,交流模型全生命周期管理、算法风险防控实践经验,健全与数字化、智能化发展相适配的安全防护体系,筑牢‘人工智能+金融’安全屏障。”陆磊表示。
应用是检验技术创新成效的标准,场景是技术落地生根的土壤。陆磊表示,从中国实践看,我们始终坚持应用导向和场景牵引,从具体场景的业务需求出发,从解决业务实际痛点难点出发,统筹业务、技术、数据、人才等核心要素,因地制宜、渐次推进、迭代发展,形成一批可复制可推广的人工智能金融应用实践案例,有效提升金融运行效率与服务质效。
“面向未来,我们愿与东盟国家围绕场景共建、成果共享加强协作,携手拓展技术应用的广度与深度,促进区域创新生态融通融合,共同培育金融合作新增长点,推动人工智能技术红利更好转化为发展红利。”陆磊表示。
陆磊提到,当前,大模型参数量在规模定律驱动下持续攀升,算力、数据、人才等要素资源相对紧缺,且不同机构资源禀赋差异较大,完全依靠个体建设容易加剧大小机构之间的智能化发展鸿沟,同时加剧第三方依赖和集中度风险。
陆磊表示,从中国实践看,我们始终坚持集约高效、共建共享理念,推动建设国家人工智能金融应用中试基地,组织开展金融领域“数据要素×”试点,着力构建行业共创平台、供需对接纽带、模型训练平台、数据共享枢纽和标准转化渠道,提升金融行业整体资源利用效率。
“我们愿与东盟国家在人工智能金融应用基础设施共建共享方面深化合作,探索共建多语种金融高质量数据集、智能算力安全共享机制、多模态金融垂域大模型矩阵,共同建设开放包容、互利共赢的合作生态,推动实现质量、效益、规模相统一的可持续发展。”陆磊表示。
如果说数据、算力、模型是“人工智能+金融”的要素基石,那么安全高效、开放互联的数字化金融基础设施就是技术落地见效的“通道纽带”。陆磊表示,目前,中国人民银行正依照数字央行建设和金融高水平开放要求,着力提升金融基础设施的数字化、智能化水平。
陆磊举例称,以新推出的“数字人民币新型跨境贸易结算和投融资体系,即数币达·励付服务”为例,该体系以数字人民币跨境支付系统,也就是数币达平台(CBETS),为支付结算和投融资业务底座,协同联动各地区生态场景侧数字贸易平台作为企业服务窗口,打通跨境贸易、航运货运、投融资等各业务环节,通过统一账本实现信息流、数据流和单据流“三流合一”。同时,在业务运行中引入智能体与数字人民币智能合约等前沿技术。其中,数字人民币智能合约基于各方达成的既定规则自动履行合约条款,将融资、支付逻辑程序化,降低合规成本与交易摩擦;智能体可负责辅助人工审核,实现贸易单据真实性核验和风险前瞻预警。相信该体系将为区域经贸往来提供高效、安全、包容、闭环的数字人民币贸易结算和投融资服务新通道。
“人工智能技术是中性的,但如何使用技术、朝着什么方向运用技术,是决定人工智能金融应用成败的关键。”陆磊表示,在中国实践中,我们始终坚持以增进人民福祉为出发点和落脚点,运用人工智能拓展金融服务渠道、降低服务成本,充分释放人工智能在下沉服务触角、降低融资成本、优化民生服务、赋能乡村振兴等方面的普惠效能。
陆磊举例称,有的银行依托大模型技术优化小微、涉农主体信用评估,破解缺少传统抵押物的融资难题,提升县域、乡村金融服务水平;有的银行借助智能交互手段,为老年人、偏远地区居民提供适老化、便捷化金融服务。
“我们非常愿意与东盟国家分享人工智能向上向善的实践做法,运用人工智能弥合区域数智发展鸿沟,让前沿金融科技创新成果更好惠及各国民众与各类市场主体。”陆磊表示。
编辑:卢岳