- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
又一家城商行停止助贷类个人互联网贷款投放。
9月15日,重庆银行官网更新后的《合作类个人互联网贷款产品信息》列表显示,美团生活费、美团生意贷、京东金条三款产品标注“已停止投放”,仅保留微粒贷共同出资类(非助贷)合作产品。
当前,银行业“压降助贷、做大自营”成为趋势,重庆银行这类按“助贷类”与“共同出资类(非助贷)”划线处置的尚属首例。
重庆银行选择仅保留“共同出资、风险共担”的模式,在互联网合作业务上划出清晰的风险边界,如此调整的核心考量是什么?是落实助贷新规的主动业务优化,还是出于资产质量、风险敞口、资本约束等内部经营因素?相关情况引起外界关注。
多家银行压降业务,助贷合作框架重塑
重庆银行对助贷类互联网贷款合作产品停止投放背后,是城商行、民营银行持续压降助贷业务的缩影。
2025年10月1日助贷新规正式落地之后,监管明确要求银行落实自主风控,不得将授信审批、风险识别等核心环节外包给第三方机构,各地中小银行陆续开启互联网助贷业务的调整与清退浪潮。
有银行压缩合作平台数量,提高合作机构准入门槛,限制新增投放。部分中小银行则直接终止与头部互联网平台的全部助贷合作,全面退出线上助贷市场。例如,2025年11月6日,乌鲁木齐银行宣布自2025年10月1日起全面停止开展合作类个人互联网消费贷款业务,仅维持存量贷款正常贷后管理,涉及9家平台运营机构与8家增信服务机构,属于直接全面退出助贷赛道的典型案例。
日前,在青岛银行2026年半年度业绩说明会上,该行董事长谈及零售信贷时表示,个人消费贷款业务主要构成是互联网消费贷款业务和信用卡业务。其中,互联网消费贷款业务受行业环境等因素影响,整体市场风险有所抬升,为有效落实监管要求,防控信用风险,该行主动清退互联网合作类消费贷款业务,成为上市银行中首家公开作出这一表态的机构。
与同业“一刀切”退出不同,重庆银行本次调整采取差异化策略:助贷产品停止新增放款,但保留微粒贷这类共同出资模式。
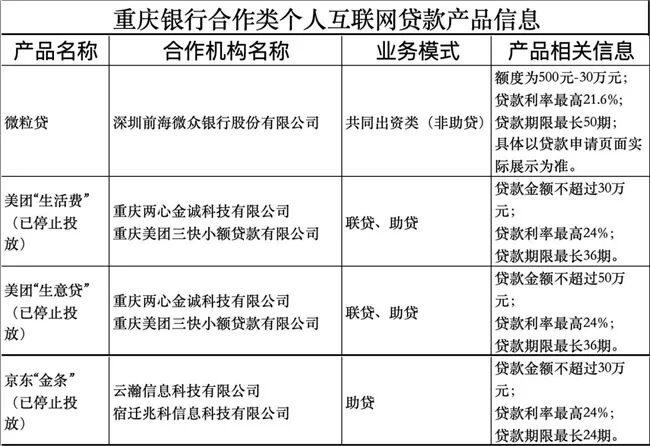
二者核心差异在于风险分担逻辑。可以看到,本次表格划分了“助贷类”与“共同出资类(非助贷)”两类互联网合作产品,对于两类业务的权责差异等也进行了详细披露:
在纯助贷模式下,由重庆银行作为贷款人,向借款人提供贷款资金,进行贷款的审批,贷后风险监测及合作方风险监控等贷后管理工作。互联网平台接受重庆银行委托进行获客和营销,对客户进行初步筛选,与银行共同进行贷后管理。在共同出资模式下,重庆银行与合作方共同向借款人提供约定比例的贷款资金,收取出资份额部分利息;提供出资份额部分利息收入发票、营销推广、提供产品入口、运营维护、争议纠纷处理、贷后催收等。
业内人士表示,纯助贷模式下,由银行承担全部信贷资金与信用风险,部分银行对客户真实资质核验不足,异地风控落地难度大,容易出现资产质量波动,同时还面临跨区域展业、客户信息保护、贷后管理不到位等监管压力。“重庆银行这种分类管理方式,是城商行在合规前提下保留线上业务通道的一种探索,既满足监管对风控主体责任的要求,又不完全放弃互联网线上信贷市场。”
在行业人士看来,国内银行互联网信贷业务已经告别过去平台导流、银行兜底的粗放增长阶段。下阶段行业整体导向清晰:压缩纯助贷,银行优先选择风险共担的合作模式。其中,地方城商行受制于资本、风控能力、区域经营限制,在互联网信贷业务上更趋保守、更快有调整动作,优先守住风险底线。
重庆银行对于合作类个人互联网贷款未来的业务规划是怎样的?后续是否还会新增其他助贷类合作平台?就相关问题记者向重庆银行方面发去采访提纲,截至发稿尚未收到回复。
自营捷e贷破百亿,重庆银行信贷结构调整
近日,重庆银行2026年半年度报告出炉。截至今年6月末,重庆银行集团口径资产总额达1.1万亿元,法人口径资产总额达1.04万亿元,双双站上万亿台阶。
今年上半年,重庆银行实现营业收入84.86亿元,同比增长10.79%;归母净利润35.18亿元,同比增长10.29%,营收与利润保持稳健增长。
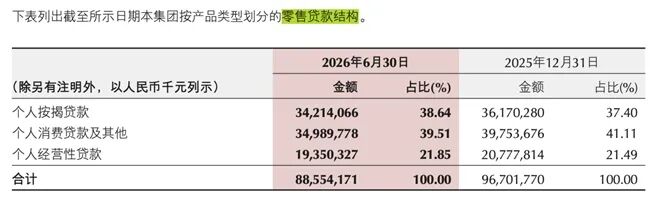
资产规模稳步扩张的同时,重庆银行信贷结构正在发生明显变化。截至今年6月末,重庆银行贷款余额5824.59亿元,较年初增加511.75亿元,增幅9.63%。其中,零售贷款余额由967.02亿元下降至885.54亿元,半年减少81.48亿元,降幅为8.43%。具体来看,重庆银行个人消费贷款及其他由397.54亿元降至349.90亿元,减少了47.64亿元。个人消费贷是零售贷款板块规模回落的主要组成部分。
在收缩外部平台助贷业务的同时,重庆银行自营消费贷持续发力。据2026年中报披露,报告期内重庆银行自营线上消费贷款产品快速发展,“捷e贷”余额已经突破100亿元,规模稳步增长。
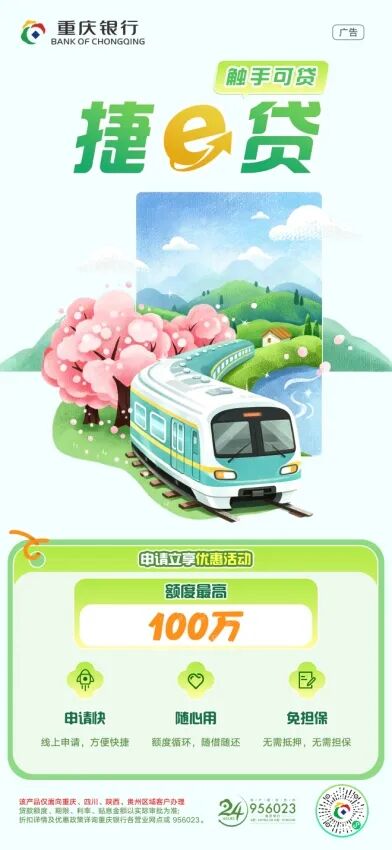
据官网介绍,“捷e贷”是重庆银行一款以信用方式向借款人提供的线上个人消费贷款产品,最高授信额度100万元,最长用款期限60期。用户可以通过手机银行APP、“重庆银行个人金融”小程序进行贷款申请。不过,产品海报提示,该产品目前仅面向重庆、四川、陕西、贵州区域客户办理。
城商行打造自营线上信贷产品,同样面临多重现实挑战。行业人士指出,相较于助贷模式,银行自营消费贷在风控模型、获客、定价机制等方面仍面临不小挑战。
流量获取是最大难点。自营产品获客主要依靠手机银行、小程序等自有渠道,缺少互联网平台巨大的公域流量加持,客户增长速度相对缓慢。如果想要扩大用户规模,银行需要投入更多营销费用,可能带来获客成本抬升的压力。如何在控制营销成本前提下持续获取优质客户,是摆在重庆银行面前的现实问题。
其次是风控模型迭代考验。自营业务下,银行需要独立搭建客户画像、反欺诈、授信定价模型,积累线上信贷数据。相比互联网平台多年沉淀的海量用户行为数据,城商行的数据积累相对有限,需要持续打磨风控体系,平衡业务扩张速度与不良率管控。
除此之外,产品矩阵单一、产品类型相对集中等也是潜在短板。除捷e贷之外,重庆银行是否计划继续丰富自营个人消费信贷产品矩阵,覆盖更多场景客户?在助贷业务收缩背景下,该行自营产品未来的规模增长目标是怎样的?就相关问题,重庆银行方面未给予回应。
从行业长期趋势看,压降助贷、深耕自营是地方银行零售转型的必经之路。后续重庆银行自营消费贷能否持续增长,弥补助贷业务收缩带来的规模缺口,资产质量能否保持稳定等,对此我们将继续关注。
编辑:卢岳