- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
算法越来越擅长判断一个人喜欢什么,一个人连续看了几篇机器人公司的文章,又搜索了AI芯片、高端制造和工业软件,互联网平台很快就能得出结论:他对科技成长方向感兴趣。
接下来,推荐系统会继续给他推类似内容。
这已经是互联网世界最普通不过的逻辑。看过什么、停留多久、点过什么,都会逐渐拼出一个人的兴趣画像。
但在金融服务里,“感兴趣”和“适合购买”始终是两回事。他可能拥有多年证券投资经验,也可能刚刚进入市场;可能有充足的闲置资金,也可能短期内就需要使用这笔钱;可能愿意接受较大的价格波动,也可能不能接受明显的本金损失。
从内容平台的角度看,这些人可能属于同一个标签:AI投资爱好者;从投资者适当性的角度看,他们却可能是完全不同的客户群体。
这也是今天投顾机构面对的一件有意思的事情。一边,需要越来越精细地给产业“画图”,看懂技术、公司和商业化进程;另一边,还需要给客户建立另一张“图”,判断他的风险承受能力以及什么样的服务更适合他。两张图解决的是完全不同的问题。
01|第一张图,回答产业发生了什么
今年10月,《2026AI+高端制造产业应用图谱》正式发布。这项研究历时数月,走访30家高端制造领域代表性企业,并举行9场线下专题座谈会,从基础层、技术层一直梳理到解决方案层和应用层,观察AI在工业软件、智能制造装备、行业专用装备等领域的技术成熟度、商业化进度和实际需求。汇正财经研究团队参与了企业调研和图谱编制。
这并不是汇正第一次参与这样的工作。
2025年启动的人工智能产业应用图谱已经覆盖AI+医疗、AI+制造、AI+金融、AI+教育等重点垂直领域,希望把技术提供方、场景应用方和平台支撑方放到同一张产业关系图中;此后发布的AI+医疗健康图谱,又进一步深入药物研发、医疗器械和医疗服务等具体环节。
这种产业图谱解决的,本质上是研究机构认识市场的问题。一家机器人企业处在产业链什么位置,上游依赖什么核心部件,下游进入哪些场景;一种AI解决方案已经完成技术验证,还是开始形成付费订单;一家企业的增长到底来自产业扩张,还是自身竞争份额提升。
这些问题最终都会体现在资本市场上,但通常不会同时出现在一张财务报表里。因此,产业图谱真正有价值的地方,并不是把公司名字排成一张好看的“图”,而是试图建立企业、技术、场景和商业化之间的关系。
这张“图”越完整,研究机构越有可能弄清楚:市场上到底发生了什么。但当研究结果进一步进入投资服务,问题开始发生变化,因为服务面对的已经不是企业,而是人。
02|第二张图,回答客户能承担什么
金融机构需要认识客户,但这种“认识”与互联网平台常说的用户画像不是一回事。用户画像经常回答的是:这个人喜欢什么?经常看什么?可能对什么内容感兴趣?
金融机构的投资者适当性关注的却是另一组信息。《证券期货投资者适当性管理办法》要求经营机构了解投资者的收入来源和数额、资产与负债、投资经验、投资目标、风险偏好以及可承受损失等情况,并据此判断普通投资者的风险承受能力;同时,机构还要分析产品或者服务的风险特征,在两者之间形成适当性匹配意见。
因此,更准确地说:用户兴趣画像回答“你可能想看什么”,风险画像回答“你能够承担什么”。两者看起来都在“了解客户”,目标却完全不同。
前者更多服务于内容推荐和用户体验,后者关系到一项金融产品或者服务是否适合这个投资者。这也是为什么,一个人长期关注AI、机器人或者高端制造,并不能由此推导出他就拥有较高风险承受能力。
投资兴趣和风险承受能力之间,并不能完全画等号。这一点在算法越来越深入金融营销之后,反而更值得强调。
9月30日起施行的《金融产品网络营销管理办法》对算法推荐等网络营销行为做出了专门规定。新规要求,通过算法推荐进行金融产品网络营销时,应提供不针对个人特征的选项或者便捷关闭算法推荐的方式;与此同时,第三方互联网平台不得介入投资者适当性测评、合同签订和资金划转等正式销售环节。
这些规则背后,其实能看到一条很清晰的边界:算法可以帮助判断一个人可能对什么感兴趣,但投资者适不适合接受某项金融服务,仍然需要金融机构按照适当性要求作出判断。流量逻辑和适当性逻辑,并没有因为AI更聪明就合并成一件事。
03|同样喜欢AI的两个人,可能完全不是同一种客户
把这个区别放到一个具体场景里,会更容易理解。
假设两名投资者都长期关注人工智能。他们看的产业新闻相似,也都对机器人、高端制造和AI芯片感兴趣。如果只按照内容行为分析,两个人可能会被归进非常接近的用户群。
但进一步了解之后,情况可能完全不同。其中一位已经有多年证券投资经历,投资资金主要来自长期闲置资产,对一定幅度的市场波动有心理预期。另一位同样看好AI,但家庭未来两年有较大的资金支出,投资经验较少,对本金波动的接受程度也比较低。
这时,“喜欢什么”已经失去区分能力。真正影响投顾服务适配程度的,是两个人在资产、负债、投资经验、资金期限和风险承受能力上的差异。这也是金融服务和普通互联网推荐最大的区别之一。
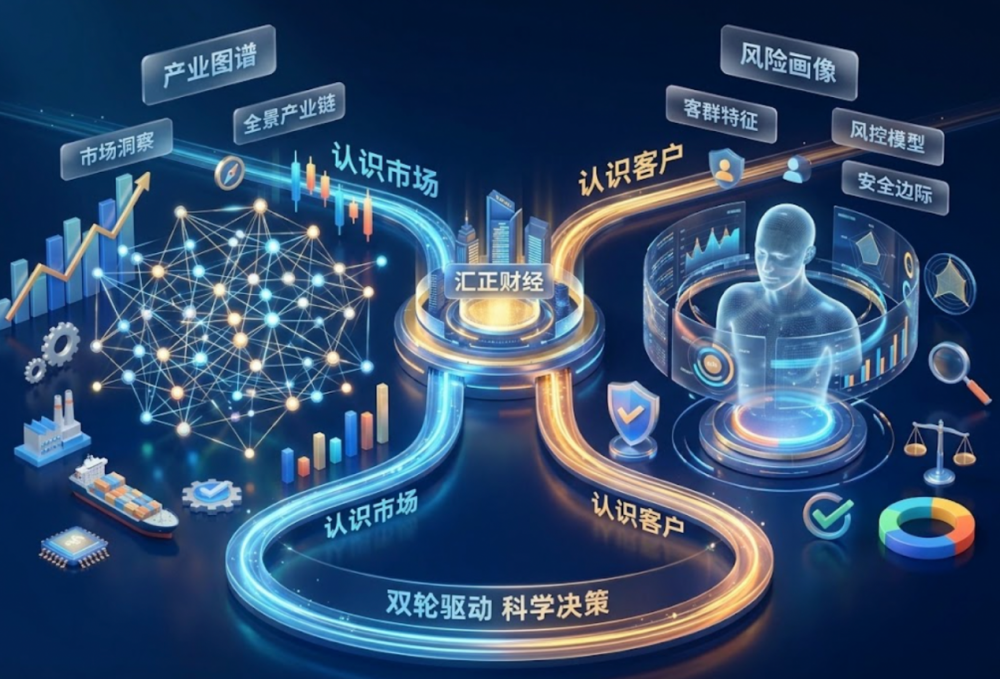
也因此,一家合规专业的投资机构其实需要两张“图”,从这个角度看汇正财经近两年的动作,它们恰好出现在业务的两端。
一端是产业。从2025年的人工智能产业应用图谱、AI+医疗健康,到2026年的AI+高端制造,汇正研究团队持续参与企业调研和产业图谱编制,试图把企业、技术、场景和商业化阶段放进更完整的产业关系中观察。
另一端则是投资者。根据汇正目前服务购买流程,其风险评估会综合资产、负债、投资经验、收入来源、家庭资产配置以及损失承受能力等多个维度,形成相应的风险类型判断。风险测评置于支付之前,未完成风险测评不能进入下一步,风险等级不匹配会影响后续购买,合同版本、签署时间、支付时间和业务开通时间等关键节点也会留有系统记录。
这两张“图”处理的是两类完全不同的信息。
产业图谱里面是:企业、技术、产品、客户、产业链和商业化进度;投资者风险画像里面则是:资产、负债、经验、投资目标、风险偏好和损失承受能力。
前一张图帮助机构理解市场,后一张图帮助机构理解客户。
它们最终会在一项具体投顾服务中碰面:机构先通过研究形成对市场和产业的认识,再根据产品或服务的风险特征,以及客户自身情况,判断什么样的服务更适合什么样的投资者。
这也是投资者适当性制度最基本的逻辑。监管要求经营机构既要了解投资者,也要分析产品或服务,并根据两端的风险特征作出匹配,而不是只完成其中一边。
所以,一家投顾机构越来越懂AI、懂制造业、懂机器人,并不会让了解客户这件事变得多余。恰恰相反。研究越细,能够形成的产品、工具和服务越丰富,如何判断这些服务适合什么样的人,也就越重要。
互联网发展到今天,理解一个人的兴趣已经变得越来越容易。算法能够从一次点击、一次搜索和几分钟停留中,快速判断用户最近在关注什么。随着AI能力继续提高,这种判断只会越来越精细。
但金融服务需要回答的问题比“猜你喜欢”多一步。它不仅需要知道投资者对什么感兴趣,还需要知道他能够承担什么,以及一项具体服务是否与他的情况匹配。
这也解释了为什么投顾机构需要“两张图”。产业图谱帮助机构判断市场正在发生什么,风险画像帮助机构判断这些研究形成的服务适合谁。
编辑:刘静