- 消费日报
移动版 
- 消费日报
微信 
- 官方微博
- 官方抖音
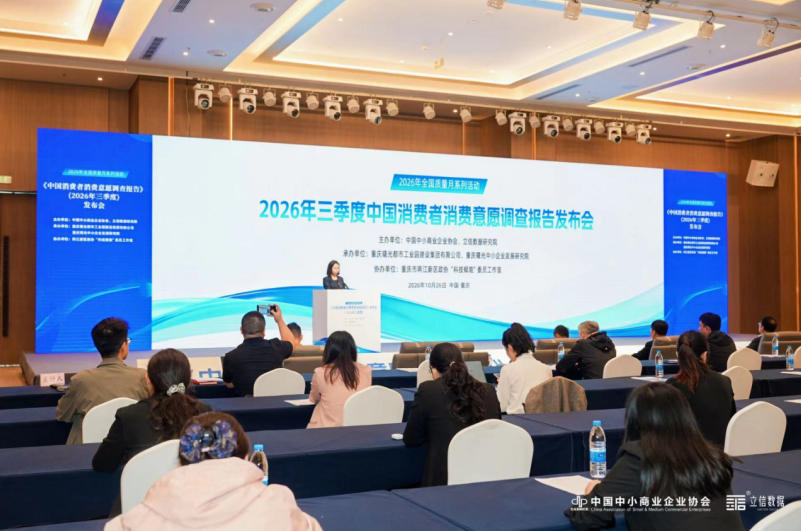
中国中小商业企业协会与立信数据研究院10月26日在重庆联合发布“2026年三季度中国消费者消费意愿调查报告”。调查显示,三季度消费者消费意愿指数为115.5,比上季度下降7.2点,创开展本项调查以来新低,但仍高于景气临界值100。其中,代表当前消费意愿的即期消费意愿指数为106.9,下降9.2点,已逼近临界值;代表未来消费意愿的预期消费意愿指数为124.2,下降5.3点。调查发现,消费者对当前的就业与未来的经济增长有了更多的关注,稳预期、稳就业成为当前提振消费的关键。
消费意愿指数创调查以来新低,预期偏弱对即期消费形成拖累
调查显示,2026年三季度消费者消费意愿指数为115.5,高于景气临界值100,比上季度下降7.2点;即期消费意愿指数为106.9,下降9.2点;预期消费意愿指数为124.2,下降5.3点。与去年同期相比,消费意愿指数下降5.1点。三季度消费意愿指数在二季度回落基础上继续走弱,创下自开展本项调查以来的新低,其中即期指数降幅更为明显,已接近景气临界值,与前三季度社会消费品零售总额持续走弱的趋势一致。
值得注意的是,即期与预期指数均呈下行态势。追溯本项调查开展以来的十二个季度,其中八个季度预期指数的降幅大于即期,预期长期、反复地下滑,经由“收入预期—消费意愿—实际支出”的传导,对即期消费形成持续拖累,本季度即期指数的加速回落正是预期累积性走弱的滞后反映。这一结果印证了预期偏弱对即期消费的重要影响,稳定预期应成为政策的重要着力点。
K型分化加深,消费者对就业稳定和经济平稳增长的期盼增强
城乡及不同区域、收入、学历、职业消费者的消费意愿均出现回落,且差异明显。从收入看,高收入消费者消费意愿指数为131.4,明显高于中等收入的117.3和低收入的103.6;低收入消费者指数连续三个季度下滑,其中即期指数仅91.4、已跌破景气临界值。从职业看,机关事业单位及国企、外企从业人员指数超过130,而失业/待业人员(87.4)、无退休金或养老金的老人(78.8)已深陷不景气区间。
就业与收入预期的结构性分化尤为突出。消费者对就业稳定和未来经济平稳增长的期盼增强——认为“就业形势稳定”能促使自身增加消费的消费者比重环比升至45.1%,超越“社会保障”升至第二位,为近五个季度首次。民营企业用工整体呈收缩态势,大学生就业压力较大,灵活就业人员收入预期不够稳定。调查指出,稳定预期不能只看总量指标,而须深入微观主体、识别不同群体的处境与预期差异,有针对性地施策。
储蓄高位与“感知温差”并存,两类储蓄成因不同
调查显示,储蓄仍是消费者家庭余钱的首要去向(52.8%),储蓄意愿连续四个季度处于历史高位。在存款利率持续下行的背景下,2026年9月末全国居民人均存款余额已达12.5万元,“利率越低、储蓄越多”的悖论凸显——储蓄的核心动因不是收益,而是安全感。
调查同时发现,高收入群体与低收入群体的高储蓄成因并不相同:高收入群体的储蓄(66.3%)更多属于在房地产财富缩水、资本市场波动加大背景下的“避险型、配置型储蓄”,而低收入群体的储蓄更接近源于收入与保障不确定性的“预防性储蓄”。二者成因不同,政策化解路径亦不同——前者需以稳定资产价格化解,后者需以稳预期、强保障化解。
此外,在CPI总体平稳(1—9月仅上涨0.9%)的背景下,仍有53.4%的消费者认为物价偏高,西部和低收入群体认为偏高的比重接近六成。这一“感知温差”的根源在于收入预期偏弱下相对价格感受的恶化,消费者对低价的期待与对性价比的极致追求,也构成“内卷式”竞争的市场背景。
大件消费动能减弱,情绪消费成为结构性新亮点
大件消费动能持续减弱。汽车消费意愿创12个季度以来新低,未来半年有购车意愿的消费者仅6.0%,行业产能过剩压力加剧;新能源汽车需求占比近六成,燃油车需求持续下滑,10—20万元中端车型市场集中度进一步提升,国产品牌购车意向保持断层领先。家电及数码产品购买意愿连续七个季度居首但热度回落,以旧换新政策效应边际递减,需警惕家电消费退坡风险;数码产品需求有望在AI技术推动下保持稳健增长。
情绪消费成为值得关注的结构性亮点。85.8%的消费者消费时会考虑“情绪价值”,越年轻、收入越高,需求越强劲,犒劳型、情绪疗愈型消费存在广泛潜在需求。旅游消费则呈现“意愿回落、预算减少、时长缩短、就近出行”的特征,消费者出游主要动因是情绪疗愈、文化体验与陪伴家人,并愿意为稀缺独特、沉浸式体验支付溢价。
银发消费结构性机会显现,老人人情负担需引起关注
当前我国人口老龄化加速演进,2026年65岁及以上人口达2.24亿人,首次超过0—14岁少儿人口,形成“老人多于小孩”的结构性倒置。调查显示,老年消费者新增消费支出主要集中在健康医疗、旅游休闲、人情往来、文化娱乐、适老化智能产品领域,银发旅游意愿逆势回升,显示银发消费的结构性机会;但养老金水平差异造成银发群体内部消费明显分化,无退休金或养老金老人的消费空间明显受限。
值得注意的是,无退休金或养老金老人选择“社交/人情往来”作为主要消费投向的比重(28.8%)明显高于离退休人员(21.7%),表明社会保障不足的老年群体(包括农村老人)在人情往来方面承受着不容忽视的经济压力,越缺乏稳定养老收入者越难以摆脱人情礼赠的刚性束缚。
六项政策建议
为深入贯彻中央提振消费、扩大内需的决策部署,结合三季度调查发现的新问题、新趋势,报告提出六项建议:
一是把稳就业作为提振消费的首要抓手,以稳民营企业用工为重点,补齐灵活就业与新就业形态群体保障短板,加强高校毕业生、失业与待业人员等重点群体就业帮扶。
二是通过稳定预期减少预防性储蓄,通过促进房地产市场止跌回稳政策落地及保持资本市场稳定减少避险型储蓄,通过提升消费倾向和正的财富效应促进消费增长。
三是优化商品消费供给结构,推动以旧换新政策接续、激活汽车二手车与AI智能硬件等新消费增长点。
四是推动服务消费与文旅供给提质扩容,把情绪价值转化为消费增量。
五是大力发展银发消费,把老龄化压力转化为银发经济发展动力,同时减轻老年群体人情负担。
六是从增量共享到存量博弈再到减量血拼,引导企业以品牌战略与品类创新破解“内卷”,重塑竞争定位。
(胡 文)
编辑:张海垠